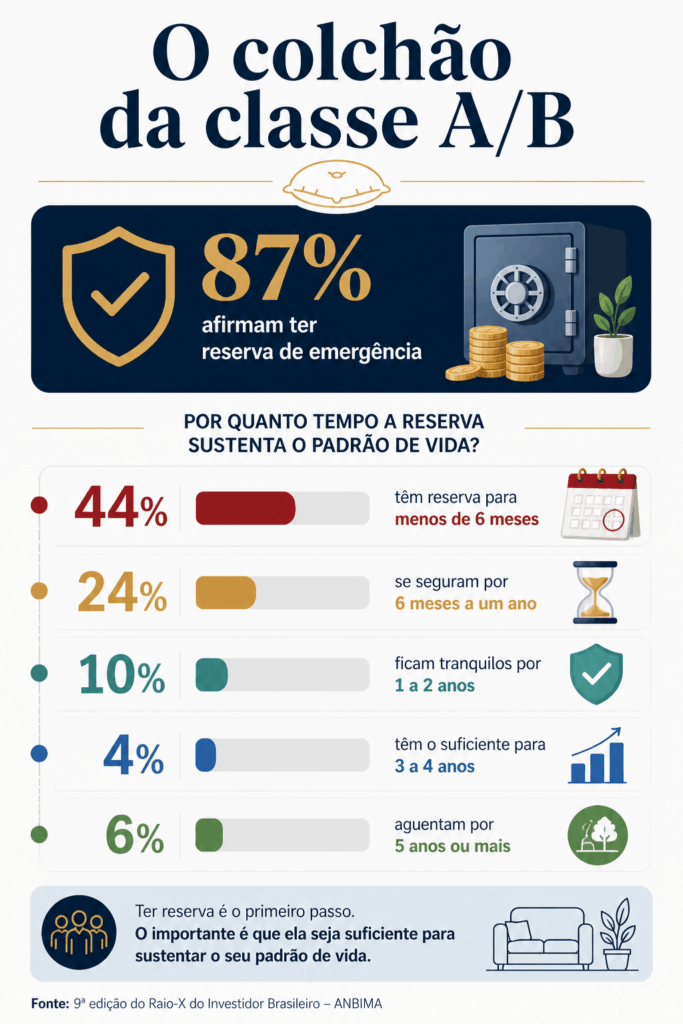
Renda alta nem sempre é sinônimo de segurança financeira. Dados do Raio-X do Investidor Brasileiro 2026* revelam que, embora 87% dos entrevistados das classes A e B afirmem ter uma reserva para emergências, 44% acreditam que o montante acumulado sustentaria o padrão de vida por menos de seis meses; 24% resistiriam de seis meses a um ano; e apenas 10% julgam ter o suficiente para cobrir as despesas por até dois anos. (veja gráfico abaixo).
Se, por um lado, a classe A/B está em situação muito melhor em comparação aos 31% da média nacional sem qualquer reserva, por outro, ainda há dificuldade em poupar o montante necessário para proteger o padrão de vida em caso de perda de renda por períodos prolongados.
Inflação do padrão de vida
E por que muitas famílias estão com a reserva de emergência aquém do necessário, mesmo com renda acima da média brasileira? Segundo a pesquisa, feita em parceria com o Datafolha, 46% dos entrevistados da classe A/B não conseguiram economizar em 2025. A exemplo do que ocorre nas classes mais baixas, as despesas correntes consomem grande parte da renda, limitando a formação de poupança mesmo para quem tem um contracheque maior.
Uma provável explicação é a chamada inflação do padrão de vida. À medida que a renda sobe, o padrão de consumo tende a acompanhar (ou até superar) esse crescimento. Despesas com saúde, escola particular, financiamentos e carros, entre outras, elevam o custo de vida, deixando a reserva de emergência sempre defasada.
Quanto ter de reserva de emergência
Com despesas fixas elevadas, o “colchão” da classe A/B precisa ser mais robusto. Do contrário, uma poupança que pareça alta em termos absolutos pode evaporar em poucos meses. Então, como evitar que, em um imprevisto, a falta de dinheiro force cortes bruscos e dolorosos no consumo familiar?
Como o cálculo exato depende da situação individual, o recomendado é fazer uma análise fundamentada na exposição ao risco ocupacional. Executivos, que geralmente enfrentam maior dificuldade de recolocação, e empreendedores ou autônomos, detentores de ganhos mais instáveis, devem buscar uma reserva próxima de 12 meses. Assalariados estáveis podem ser menos conservadores e considerar um horizonte de 6 a 9 meses.
A maior parte da classe A/B já começou a construir sua reserva de emergência, logo, a consciência sobre a importância dessa poupança existe. O desafio agora é “engordar” esse montante gradualmente para que ele cubra pelo menos um ano, que é o tempo ideal para essa faixa de renda.
Quem é empresário ou profissional liberal deve ainda cuidar para que a reserva de emergência pessoal esteja totalmente segregada da reserva da empresa. Assim, em caso de crise no negócio, o capital pessoal garantirá a manutenção da família enquanto o fluxo de caixa corporativo é reestruturado.
A reserva de emergência deve ser proporcional aos gastos, não à renda. A verdadeira segurança desse colchão não está no valor absoluto guardado, mas na capacidade de esse dinheiro sustentar a vida real. É uma conta simples, mas que precisa ser feita de forma realista e como parte de um planejamento maior.
Como ajustar o tamanho da reserva de emergência ao padrão de vida
- Dimensione corretamente: renda mais alta implica despesas mais altas. Para não subestimar o risco, calcule o custo mensal real (incluindo despesas variáveis e padrão atual) e multiplique pelo período de 6 a 12 meses.
- Separe reserva de investimento: a reserva deve ser alocada em produtos com liquidez e de baixo risco (Tesouro Selic, CDB com liquidez diária). Misturá-la com renda variável ou ativos voláteis compromete sua função principal: a disponibilidade imediata.
- Proteja a reserva: crie barreiras para o uso do dinheiro, mantendo-o em uma instituição diferente daquela usada para o consumo diário. Assim, evita-se a tentação de utilizar o recurso para finalidades que não sejam emergenciais.
- Automatize aportes mensais: defina transferências automáticas logo após o recebimento da renda. Isso reduz a dependência de disciplina e evita que o consumo absorva o excedente.
- Reduza “vazamentos” de alto padrão: mapeie despesas recorrentes elevadas (serviços premium, padrão de lazer). Pequenos cortes percentuais em gastos altos geram impacto relevante na capacidade de poupança. Mantenha esse ajuste ao menos até atingir o objetivo da reserva.
- Use renda extra como acelerador: bônus, comissões e participações nos lucros devem ir prioritariamente para a reserva até que o alvo seja atingido. Isso acelera o processo sem comprometer o fluxo mensal.
- Revise periodicamente: reavalie o valor da sua reserva a cada seis meses ou sempre que houver uma mudança significativa (como o nascimento de um filho ou a aquisição de um imóvel). O que era suficiente há dois anos pode estar perigosamente defasado hoje.
*O Raio-X do Investidor Brasileiro é um relatório anual da Associação Brasileira de Entidades dos Mercados Financeiro e de Capitais (Anbima) em parceria com o Datafolha. Para a edição 2026, foram ouvidos 5.832 brasileiros, a partir de 16 anos, das classes A/B/C/D e E, das cinco regiões brasileiras.